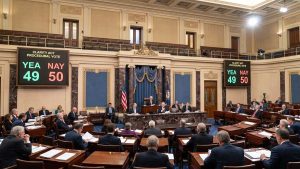
El 15 de septiembre de 2026, el Senado de Estados Unidos rechazó la moción de procedimiento para avanzar con la Ley CLARITY (Digital Asset Market Clarity Act) por 49 votos a favor y 50 en contra.
El resultado no alcanzó el umbral de 60 votos requerido para superar el filibusterismo. Ningún demócrata votó a favor; cuatro republicanos también votaron en contra.
La reacción del mercado fue inmediata: Bitcoin cayó por debajo de 76.000 dólares, Coinbase perdió más de 8%, Robinhood bajó más de 3% y Strategy cedió 5%. Desde una perspectiva de política regulatoria, el precio es secundario.
La señal relevante es que el mercado de activos digitales en Estados Unidos seguirá sin un marco estatutario integral. Para el sector cripto, la conclusión es incómoda: la estrategia legislativa basada en un acuerdo amplio ha fallado.
El bloqueo tuvo dos causas
Primero, provisiones de ética. Demócratas argumentaron que el texto no impedía que el presidente Trump y su familia se beneficiaran de negocios cripto. Trump habría obtenido más de 1.400 millones de dólares en 2025. Una oferta final con restricciones y enforcement por fiscales generales estatales fue calificada por Elizabeth Warren como insuficiente.
Segundo, rendimientos de stablecoins. La banca comunitaria y sus aliados sostuvieron que permitir recompensas en saldos de stablecoins generaría fuga de depósitos desde bancos hacia plataformas cripto. El mecanismo de circuit breaker propuesto no resolvió la preocupación.
Sin equivalencia con seguro de depósitos y sin tratamiento de desintermediación bancaria, los bancos mantuvieron oposición. La votación no fue solo partidista: cuatro republicanos votaron en contra. La coalición a favor no logró sumar.
La consecuencia principal es que la incertidumbre regulatoria persiste. La SEC y la CFTC continuarán regulando mediante rulemaking y enforcement. Las reglas de agencia son reversibles. Un cambio de administración puede modificarlas. Para instituciones que planean horizontes de cinco a diez años, la falta de permanencia eleva el costo de capital y el riesgo legal.

La adopción institucional será desigual. Grandes gestores pueden operar con cumplimiento interno y asesoría legal. Bancos y aseguradoras esperarán reglas que sobrevivan ciclos políticos. Firmas menores enfrentarán costos de cumplimiento sin escala. El resultado es concentración y menor innovación.
La Ley CLARITY buscaba repartir competencias entre SEC y CFTC, definir valores digitales y commodities digitales, establecer registro para exchanges y custodios, y crear un régimen para stablecoins. Sin ley, cada agencia aplica interpretaciones.
La SEC puede clasificar tokens como valores. La CFTC puede reclamar jurisdicción sobre derivados. La OCC y la FDIC definen tratamiento bancario.
Los estados aplican licencias y leyes de transmisión de dinero. La fragmentación regulatoria continúa. Para emisores de tokens, la ausencia de taxonomía federal implica que un mismo activo puede recibir tratamientos distintos según la agencia.
Para exchanges, la falta de un registro único obliga a obtener licencias estatales y federales. Para custodios, las reglas de segregación y capital varían. La carga de cumplimiento se multiplica.
La oposición bancaria tiene lógica técnica
Los depósitos son la principal fuente de financiamiento de bancos comunitarios. Si stablecoins reguladas pagan rendimiento y ofrecen liquidez, compiten con cuentas de ahorro y certificados de depósito. Sin seguro de depósitos federal, el traslado de fondos puede ser rápido en estrés.
La propuesta de circuit breaker no aborda la causa estructural: la stablecoin puede funcionar como cuenta de pago y vehículo de ahorro sin las cargas de un banco. Una solución requeriría separar stablecoins de pago de stablecoins de inversión, limitar rendimiento en saldos o crear un marco de reserva y capital equivalente. La industria no aceptó límites.
Los bancos no aceptaron competencia sin regulación equivalente. La negociación quedó bloqueada por intereses económicos concretos.
La ética presidencial añade un problema político
El sector cripto puede argumentar que las reglas deben aplicarse a todos. Pero un proyecto de ley que beneficia al presidente y a su familia enfrenta un estándar político más alto. La administración Trump ha tenido participación en DeFi, NFT, stablecoins y minería.
Sin un mecanismo de conflicto de interés, los demócratas no tienen incentivo para votar. La oferta final no resolvió el punto. La Ley CLARITY quedó atrapada entre dos coaliciones con poder de veto: demócratas en ética y bancos en rendimientos de stablecoins. La industria no logró dividir a ninguna.
¿el sector debe abandonar la estrategia de ley ómnibus?
Buscar reformas incrementales. Un proyecto de stablecoins de pago con prohibición de rendimiento para saldos no bancarios, requisitos de reserva y auditoría, y acceso a infraestructura de pagos.
Un proyecto de custodia que aclare responsabilidades de SEC, CFTC y OCC. Un proyecto de tratamiento fiscal para transacciones y staking. Un proyecto de taxonomía de tokens que defina cuándo un activo es valor, commodity o híbrido. Ninguno requiere resolver todos los conflictos.
La industria debe negociar con bancos. Aceptar límites en rendimiento de stablecoins puede ser costo necesario para obtener claridad regulatoria en pagos. Aceptar reglas de conflicto de interés para funcionarios puede reducir oposición demócrata. Sin concesiones, el resultado es statu quo.
El calendario político es adverso. Las elecciones de medio término de 2026 se acercan. El Senado deja Washington en octubre.
No hay tiempo para un acuerdo amplio. Cynthia Lummis señaló que si la votación procedural fallaba, el tema quedaba cerrado y la próxima oportunidad real podría llegar en 2030.
Si los demócratas ganan el Senado, Elizabeth Warren lideraría una negociación con un proyecto más estricto.
El texto enfrentaría oposición republicana y de la industria. Si los republicanos mantienen control, la agenda legislativa puede priorizar otros temas. En cualquier escenario, la Ley CLARITY no vuelve pronto.
La vía alternativa es la regulación por agencias
La SEC puede emitir reglas de custodia, mercados de valores digitales y divulgación. La CFTC puede regular derivados de activos digitales. La OCC puede otorgar charters bancarios para firmas cripto. La IRS puede aclarar tax reporting.
La Administrative Procedure Act permite impugnar reglas. La industria puede litigar. Pero la litigación no da certeza. Las reglas pueden cambiar con cada administración. La inversión institucional prefiere estabilidad. La ausencia de ley eleva la prima de riesgo regulatorio.
La Unión Europea aplica MiCA
Reino Unido, Singapur, Hong Kong, Emiratos Árabes Unidos y Suiza tienen marcos. La ausencia de ley federal en Estados Unidos no expulsa toda la actividad.
Pero el capital marginal puede dirigirse a jurisdicciones con reglas claras. Las empresas que buscan listados, custodia institucional y pagos transfronterizos pueden elegir sedes con licencias reconocidas. La competitividad de Estados Unidos depende de reglas predecibles. La demora legislativa tiene costo.

Para los equipos de cumplimiento, la prioridad operativa es documentar decisiones de clasificación de tokens, mantener registros de custodia y preparar informes para múltiples reguladores. La ausencia de ley no elimina obligaciones.
Las leyes de valores, commodities, sanciones, antifraude y prevención de lavado de dinero siguen aplicando. La SEC puede iniciar acciones de enforcement con base en interpretaciones judiciales.
La CFTC puede hacer lo propio en derivados
Los estados pueden actuar por licencias. La estrategia defensiva consiste en reducir ambigüedad mediante opiniones legales, auditorías y divulgación voluntaria. La estrategia ofensiva consiste en participar en comentarios de reglas y litigios estratégicos. Ambas rutas consumen recursos. La claridad legislativa reduciría costos para todos los participantes.
Para el sector cripto, la votación del 15 de septiembre de 2026 no es el fin. Es el fin de una estrategia. La Ley CLARITY no avanzó por conflictos de ética y banca. La industria debe aceptar que la regulación integral no es viable en el ciclo político actual. La prioridad debe ser reformas sectoriales, negociación con bancos, transparencia política y cumplimiento.
La claridad legislativa sigue siendo objetivo. Pero el camino será más largo y fragmentado. El costo de esperar una ley ómnibus es mayor que el costo de avanzar con reformas parciales. La industria que adapte su estrategia sobrevivirá mejor que la que espere un acuerdo que no llega.