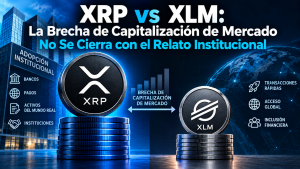

La comparación entre XRP y XLM suele plantearse como una disputa por el mismo mercado. Mi lectura es distinta: las dos redes compiten en algunos frentes, pero la brecha de capitalización XRP XLM refleja una diferencia de función económica, base de inversores y estructura de liquidez.
Stellar puede seguir ganando relevancia en tokenización de activos del mundo real y en casos de uso institucional, pero cerrar la brecha con Ripple exige más que anuncios, alianzas y crecimiento de valor tokenizado. Exige demanda de utilidad verificable sobre XLM, flujos institucionales sostenidos y ejecución operativa del ciclo de integración con DTCC.
La capitalización de XRP se ubica en un rango aproximado de USD 80.000 a 82.000 millones, mientras que la de XLM se sitúa entre USD 5.000 y 8.500 millones. La relación implica un múltiplo cercano a 10x-13x.
Para igualar el valor de mercado de XRP sin asumir cambios en el suministro, XLM tendría que cotizar cerca de USD 2,50, una referencia que sirve como test de plausibilidad y no como pronóstico de precio. La valoración relativa entre dos activos con funciones distintas no se corrige por simpatía narrativa; se corrige cuando cambia la demanda estructural por el token.
Comparar capitalizaciones sin ajustar por liquidez, float, profundidad de mercado y base de tenedores produce conclusiones frágiles. XRP cuenta con una estructura de mercado más desarrollada, productos regulados y una función de liquidación transfronteriza con relaciones institucionales.
XLM cuenta con una posición relevante en tokenización de activos del mundo real, pero la relación entre actividad de red y demanda del token no es automática. En términos técnicos, el crecimiento de valor liquidado en una red con comisiones bajas no genera presión de compra proporcional sobre el activo nativo. La captura de valor es el punto crítico.
Reconozco el avance de Stellar en tokenización de activos del mundo real. El valor tokenizado en Stellar alcanzó cerca de USD 3.500 millones, por encima de los USD 2.500 millones registrados en XRP Ledger. La base de tenedores RWA en Stellar supera 17.800 direcciones, frente a 122 en XRPL.
La presencia de Franklin Templeton con el fondo BENJI y de Spiko con cerca de USD 1.700 millones aporta evidencia de uso institucional. Esos datos son relevantes para evaluar adopción, pero no equivalen a demanda de utilidad del token XLM. La diferencia entre valor tokenizado y valor capturado por el activo nativo debe medirse con precisión.
La integración con DTCC es el catalizador de mayor impacto potencial para Stellar. DTCC seleccionó a Stellar como launch partner para un servicio de tokenización de activos, con expectativa de lanzamiento en el primer semestre de 2027. La lectura correcta exige precisión: no se trata de una asociación exclusiva.
DTCC mantiene una estrategia multi-chain. El anuncio puede sostener una narrativa institucional y atraer atención de mercado, pero la conversión a volumen comercial y a demanda de XLM requiere ejecución operativa, integración de participantes y uso recurrente. La ejecución operativa pesa más que el anuncio.
La plataforma Soroban amplía la capacidad de contratos inteligentes y permite construir casos de uso financieros programables. Las características de privacidad introducidas en el ciclo de protocolos reciente, incluida la referencia a Protocol 25 X-Ray, refuerzan la propuesta para instituciones que requieren controles de confidencialidad.
La designación conjunta de SEC y CFTC como commodity digital para XLM en marzo de 2026 reduce incertidumbre regulatoria en Estados Unidos. La regulación deja de ser el principal obstáculo para XLM; el obstáculo pasa a ser la demanda sostenida del token.
La red mantiene una posición establecida en liquidación transfronteriza para bancos, proveedores de pago y corredores de liquidez. Los ETFs de XRP spot suman nueve productos y cerca de USD 1.560 millones en activos netos; Bitwise supera los USD 500 millones en un solo vehículo.
Esa infraestructura genera flujos institucionales regulados, profundidad de mercado y una base de inversores que XLM no replica con la misma escala. La liquidez de XRP no es un adjetivo; es una condición de mercado que reduce fricción para asignaciones institucionales.
La claridad legal también favorece a XRP
La resolución del litigio con la SEC en 2025 redujo una incertidumbre que había limitado la participación institucional en Estados Unidos. La conclusión de que XRP no es un valor en sí mismo, junto con la estructura de ETFs, cambió la percepción de riesgo regulatorio.
XLM también avanzó en regulación, pero la ventaja de XRP está en la combinación de claridad legal, productos cotizados y función de liquidación. La ventaja estructural de XRP no depende de una sola noticia; se sostiene en infraestructura y flujos.

El rally de XLM vinculado a DTCC ilustra un riesgo de interpretación. La reacción de precio puede reflejar especulación y posicionamiento de corto plazo más que un cambio inmediato en el uso de la red. Para que la brecha se reduzca de forma sostenible, la demanda de utilidad debe reemplazar a la expectativa.
Stellar necesita mecanismos que vinculen el crecimiento de RWA, Soroban y la actividad institucional con compras netas de XLM. Sin captura de valor, el aumento de transacciones y de valor tokenizado puede convivir con una capitalización modesta del token.
La reducción de la brecha también requiere flujos institucionales comparables a los de XRP. XLM no cuenta con un conjunto de ETFs spot con activos netos cercanos a los de XRP. La integración con DTCC podría atraer participantes, pero el horizonte comercial apunta a 2027. La transición de narrativa institucional a volumen recurrente exige tiempo, cumplimiento normativo y adopción por parte de contrapartes. La ejecución operativa de Stellar debe demostrarse en producción, no solo en anuncios y pruebas.
Mi postura es que la brecha de capitalización XRP XLM no se cierra con un evento aislado. Stellar tiene una posición válida en tokenización de activos del mundo real y una oportunidad institucional relevante con DTCC. XRP conserva una ventaja en liquidación transfronteriza, ETFs de XRP, liquidez y base de inversores.
La convergencia exigiría que XLM convierta actividad de red en demanda de utilidad, que atraiga flujos institucionales sostenidos y que XRP atraviese un periodo de estancamiento relativo. La probabilidad de un múltiplo de 10x en XLM no se deduce del crecimiento de RWA por sí solo.
Veo dos redes con roles distintos y una brecha que puede reducirse de forma gradual, no por una reacción de mercado. Stellar necesita demostrar captura de valor sobre XLM y ejecutar el ciclo DTCC con volumen comercial.
XRP necesita mantener su infraestructura de liquidez y su base de productos regulados. La valoración relativa seguirá dependiendo de flujos, uso y estructura de mercado. La demanda de utilidad es el factor que separa una narrativa de una revalorización sostenible.