
Puntos Clave de la Noticia:
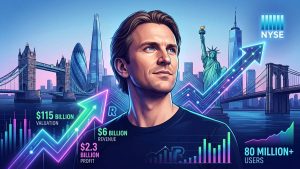
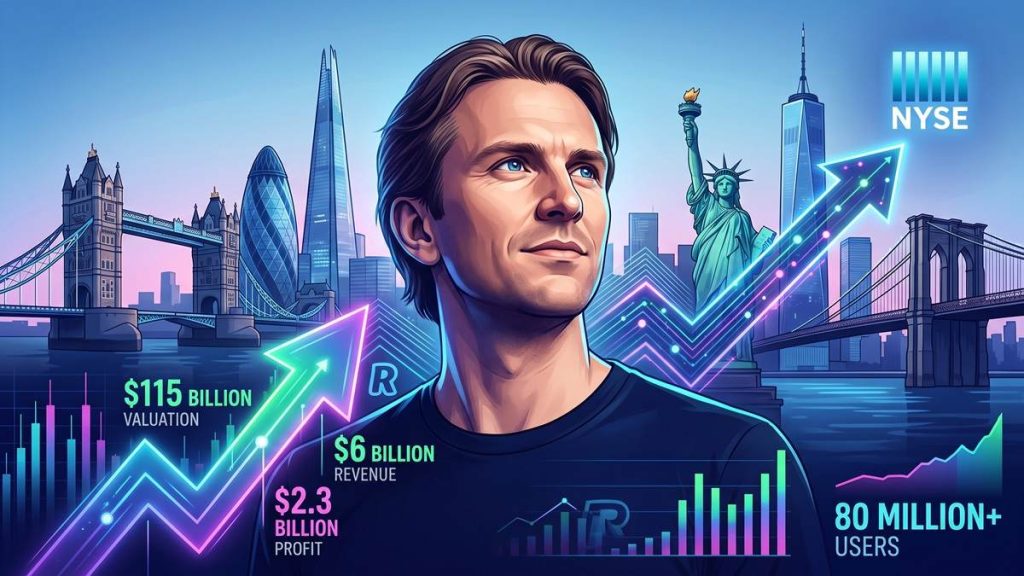
- Valoración privada: Una venta secundaria de acciones completada en julio tasó a la empresa en 115.000 millones de dólares, fijando el precio por acción en 2.017 dólares.
- Cifras financieras de 2025: La fintech registró ingresos anuales por 6.000 millones de dólares y un beneficio antes de impuestos de 2.300 millones de dólares.
- Cartera de usuarios: La plataforma cerró el ejercicio 2025 con 68,3 millones de usuarios minoristas y reporta actualmente una base global que supera los 80 millones de clientes.
Nik Storonsky, director ejecutivo de Revolut, confirmó este jueves que la firma priorizará una oferta pública inicial en Estados Unidos. De este modo, Revolut pone la mira en su salida a bolsa en Nueva York mientras consolida su expansión en el mercado bancario norteamericano.
La declaración delimita la hoja de ruta corporativa frente a evaluaciones previas que contemplaban una doble cotización entre Nueva York y Londres. Un reporte de mercado indica que, la administración de la compañía mantiene que el debut bursátil definitivo se encuentra proyectado a un plazo no menor a un año.
El ajuste estratégico coincide con un repunte en la tasación de la empresa dentro de los mercados secundarios.
La operación de venta secundaria de acciones ejecutada en julio fijó el valor total en $115.000 millones de dólares, cifra que contrasta con la ronda previa que situaba a la compañía en 75.000 millones. Dicho movimiento facilitó liquidez para accionistas existentes sin implicar una captación directa de capital nuevo para las operaciones de la entidad.
Con esta marca, Revolut se convierte en la fintech no cotizada más valiosa de Europa, superando por capitalización de mercado a diversas instituciones bancarias tradicionales de la región.
Una fuente del sector vincula el interés inversor con fondos corporativos externos a la banca convencional, registrando una participación de aproximadamente $196 millones de dólares atribuida al brazo de capital de riesgo de Nvidia durante el primer semestre del año en curso.

Resultados financieros y el despliegue de licencias bancarias
La expansión en la tasación privada encuentra respaldo en las métricas contables reportadas por la firma.
Durante el ejercicio fiscal de 2025, la compañía generó $6.000 millones de dólares en ingresos brutos, lo que representó un incremento interanual del 46%. A su vez, el beneficio antes de impuestos se situó en $2.300 millones de dólares, marcando un avance del 57% frente al periodo previo.
El volumen de depósitos y balances bajo custodia de los usuarios alcanzó $67.500 millones de dólares al cierre de 2025, equivalente a un alza del 66%. En paralelo, la base minorista culminó ese ciclo en 68,3 millones de cuentas, extendiéndose por encima de los 80 millones de usuarios activos a nivel internacional según las cifras provistas por la entidad.
El reporte de mercado argumenta que esta rentabilidad operativa diferencia a la empresa de otros modelos tecnológicos financieros que alcanzaron altas valoraciones privadas antes de consolidar márgenes positivos sostenibles.
La profundización de operaciones en territorio estadounidense sustenta la inclinación hacia el parqué neoyorquino.
En marzo, la entidad formalizó su solicitud para obtener una licencia bancaria nacional en Estados Unidos (national bank charter). A la fecha, el proceso cuenta con una aprobación preliminar por parte de los reguladores federales competentes.
La documentación oficial indica que una autorización definitiva facultará a la firma para estructurar productos crediticios y préstamos directos sin requerir intermediación exclusiva de entidades asociadas.
Este trámite regulatorio continúa la secuencia operativa de la empresa en Europa, donde consolidó la obtención de su licencia bancaria plena en el Reino Unido a inicios de 2026.
La ejecución final de la salida a bolsa permanecerá sujeta a la resolución definitiva del chárter bancario estadounidense y al cumplimiento de la ventana temporal de doce meses trazada por la junta directiva.