La cotización de Ethereum se mantiene en torno a 2.700 dólares luego de un trimestre con una recuperación cercana al 70% desde mínimos próximos a 2.400 dólares.
La pregunta que interesa a operadores de derivados, gestores de fondos y equipos de tesorería no es cuánto subió el activo, sino si la estructura de mercado permite sostener la tendencia durante el cuarto trimestre.
La tesis que sostengo es directa: la configuración fundamental acompaña, mientras la estructura técnica y el posicionamiento apalancado imponen condiciones estrictas para validar la continuidad del movimiento.
La zona de oferta entre 2.722 y 2.822 dólares
El elemento técnico que domina la lectura de corto plazo es la zona de oferta ubicada entre 2.722 y 2.822 dólares. La banda concentra más de 13,3 millones de ETH negociados en ciclos previos, dato que la convierte en una referencia de resistencia con volumen histórico significativo.
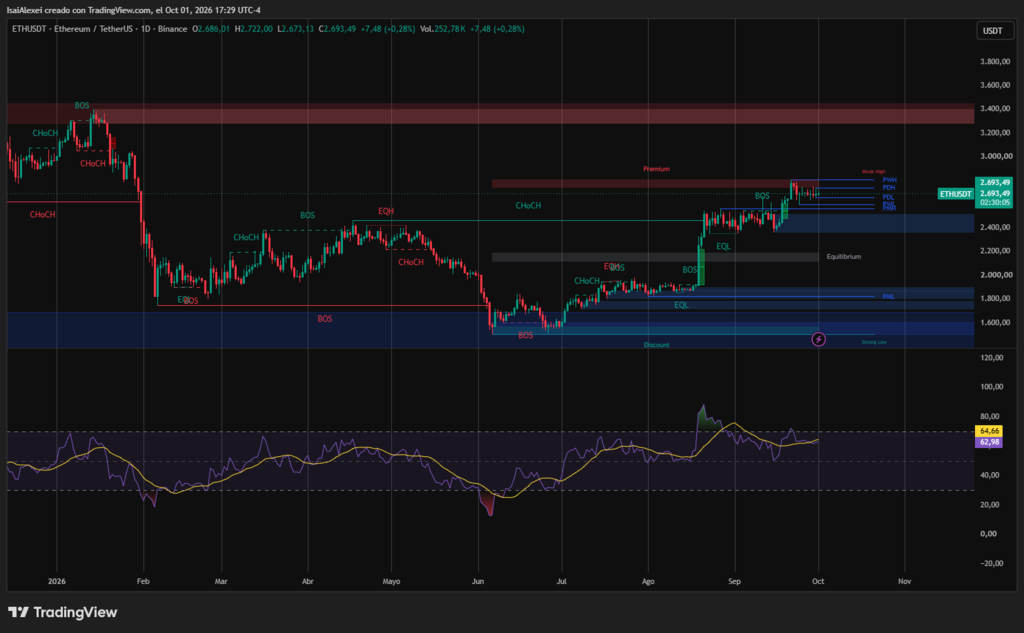
Un cierre diario por encima de 2.800 dólares habilitaría una proyección hacia 3.000 dólares, nivel con carga psicológica y con concentración de órdenes de venta. La ruptura fallida, en cambio, devuelve al precio hacia 2.530–2.570 dólares, donde se ubica el soporte que sostiene la estructura alcista vigente.
El comportamiento del precio en septiembre resulta informativo. Ethereum alcanzó 2.805 dólares y retrocedió sin lograr consolidar por encima de la banda. Cada intento de ruptura generó liquidaciones de posiciones largas por montos relevantes, con un episodio superior a 96 millones de dólares. La lectura es que la oferta en la zona no proviene únicamente de órdenes pasivas, sino también de operadores que utilizan el nivel para cerrar exposición.
Medias móviles y momentum
La estructura de medias móviles mantiene una alineación alcista. Ethereum cotiza por encima de la media de 20 días (2.609 dólares), la de 50 días (2.435 dólares) y la de 200 días (2.110 dólares). La recuperación de la EMA de 100 semanas refuerza la lectura de tendencia.
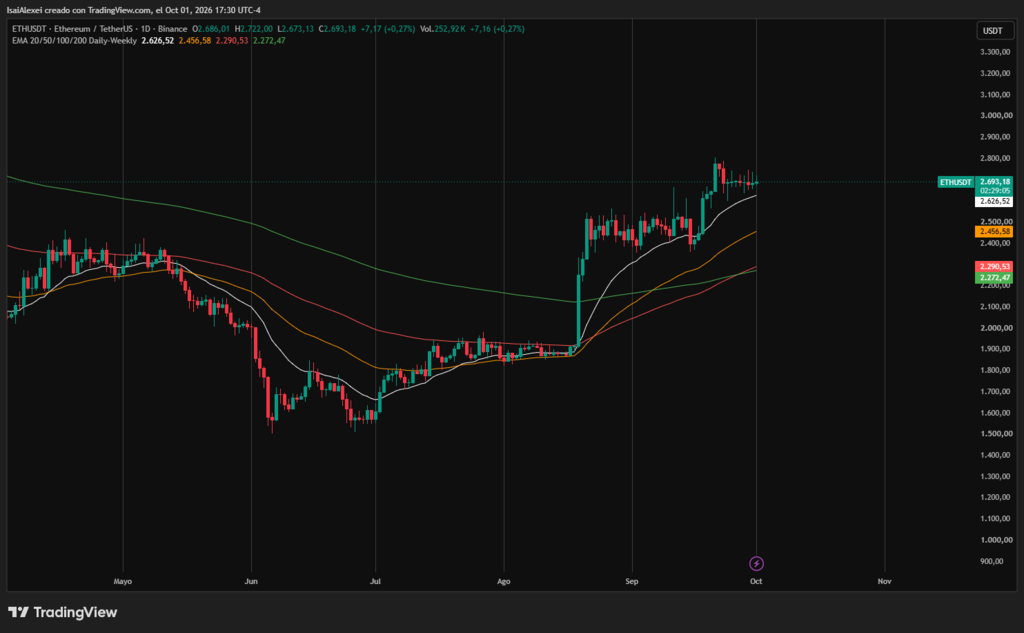
Los indicadores de momentum, sin embargo, introducen matices. El histograma del MACD se comprimió hasta valores cercanos a cero, y el oscilador estocástico gira a la baja desde zona de sobrecompra. La interpretación técnica corresponde a agotamiento de corto plazo, no a reversión de tendencia.
Posicionamiento: divergencia entre minorista e institucional
Los datos de posicionamiento muestran una divergencia que merece atención. El 73,6% de las cuentas minoristas mantiene posiciones largas, mientras los operadores de futuros de mayor tamaño registran un 61,4% de exposición larga. La diferencia importa porque el segmento minorista concentra el riesgo de liquidación ante movimientos adversos. El ratio taker buy/sell ya se inclinó hacia el lado vendedor, señal de que la presión compradora agresiva perdió intensidad.

Una estructura de posicionamiento con sesgo largo elevado no invalida una tendencia alcista. Establece, en cambio, una condición: la ruptura de un soporte intermedio activa ventas forzadas y acelera el movimiento a la baja. El nivel de 2.640–2.660 dólares funciona como primera referencia. La pérdida del piso abre el camino hacia 2.530–2.570 dólares.
Glamsterdam: el catalizador de red del trimestre
El catalizador fundamental con mayor peso en el calendario es la actualización Glamsterdam. El fork de la testnet Sepolia está programado para el 6 de octubre, con despliegue en mainnet previsto para el cuarto trimestre. Los cambios técnicos incluyen procesamiento paralelo de transacciones, reducción del tiempo de propagación de bloques de 9 a 2 segundos, incremento del límite de gas y separación enshrined entre proponente y constructor (ePBS).
La relevancia para el mercado no radica en la mejora inmediata de métricas de usuario. Radica en la capacidad de la red para sostener mayor throughput sin comprometer supuestos de descentralización.
Un despliegue exitoso en Sepolia reduce la incertidumbre sobre la ejecución del roadmap y habilita narrativa para asignaciones institucionales. Un retraso o un fallo técnico produce el efecto inverso y afecta la percepción de riesgo de ejecución.
Flujos institucionales y vehículos cotizados
Los ETF de Ethereum al contado recuperaron tracción. Los registros muestran entradas próximas a 700 millones de dólares en una semana y flujos acumulados cercanos a 14.000 millones de dólares. El vehículo ETHA de BlackRock concentró 326 millones de dólares en el mismo periodo.
La lectura que hago de los flujos es prudente. Las entradas en vehículos cotizados responden a decisiones de asignación con horizonte trimestral y no a operativa de corto plazo. Sostienen demanda estructural en el mercado spot, pero no eliminan la fragilidad del mercado de derivados. La combinación de flujos positivos con posicionamiento apalancado elevado produce un mercado con base más firme y con mayor sensibilidad a shocks de liquidez.
Tesorerías corporativas y staking
La acumulación desde tesorerías corporativas representa otra fuente de demanda. BitMine Immersion Technologies declara tenencias de 5,98 millones de ETH, con más del 85% en staking. La proporción en staking reduce la oferta circulante disponible y disminuye la presión vendedora potencial.
El riesgo asociado a la concentración en pocas tesorerías es de segundo orden, pero existe. Una entidad con posición dominante puede alterar la dinámica de oferta si modifica su política de acumulación. La evaluación de riesgo debe incorporar escenarios de reducción de compras, no solo de incremento.
Ratio ETH/BTC y estacionalidad
La estacionalidad del cuarto trimestre no favorece a Ethereum. Desde 2021, ETH no superó a Bitcoin en el cuarto trimestre. El ratio ETH/BTC se encuentra testeando la referencia de 0,03. Una ruptura confirmada por encima del nivel indicaría rotación de capital hacia Ethereum. La ausencia de ruptura sugiere que el capital permanece en Bitcoin y que Ethereum opera como beta del mercado.
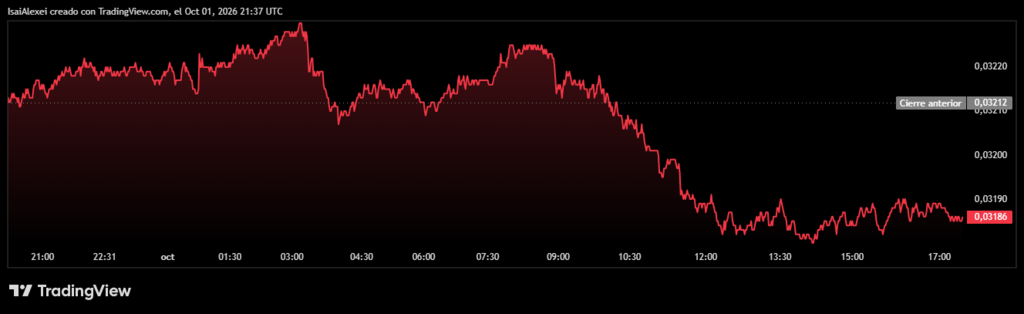
La interpretación que sostengo es que el ratio funciona como filtro de asignación. Los gestores que buscan exposición a infraestructura de contratos inteligentes observan la relación antes de incrementar posiciones. Sin señal de fortaleza relativa, la demanda incremental llega por vía de flujos pasivos y no por rotación táctica.
Proyecciones y criterio de evaluación
Las proyecciones publicadas cubren un rango amplio. Arthur Hayes plantea 10.000 dólares para el cierre de 2026. Tom Lee maneja objetivos de 6.000 a 10.000 dólares con horizonte de doce meses. Standard Chartered publica 7.500 dólares para el cierre de 2026. Los mercados de predicción asignan probabilidad cercana al 70% a la visita de 3.000 dólares.
Mi posición sobre las proyecciones es que su utilidad es limitada para la gestión de riesgo. Los objetivos de doce meses no informan sobre la probabilidad de ruptura en el trimestre en curso. El ejercicio relevante consiste en definir condiciones de invalidación. Para la hipótesis alcista, la invalidación se ubica en el cierre semanal por debajo de 2.530 dólares. Para la hipótesis de rango, la invalidación es el cierre diario por encima de 2.800 dólares.
La decisión operativa que sugiero consiste en tratar 2.800 dólares y 2.530 dólares como referencias de invalidación mutua, y en monitorear tres indicadores concretos: el resultado del fork de Sepolia el 6 de octubre, la evolución del ratio ETH/BTC frente a 0,03 y el comportamiento del ratio taker buy/sell en el mercado de futuros. La continuidad de la tendencia depende de la confirmación de los tres, no de la narrativa que los rodea.