Puntos clave de la noticia:
- Isabel Schnabel presentó tres modelos para llevar dinero de banco central a infraestructura programable: reservas tokenizadas, settlement sincronizado entre RTGS y DLT, y tokens privados respaldados por reservas.
- La emisión directa coloca las reservas onchain, mientras el bridging las mantiene offchain y la intermediación privada crea claims respaldados por reservas.
- Pontes ya combina TARGET2 y DLT, mientras Appia explora arquitecturas futuras para preservar el papel del dinero de banco central.
La miembro del Comité Ejecutivo del BCE Isabel Schnabel presentó tres formas de llevar dinero de settlement a infraestructura programable. En una presentación del BCE, Schnabel situó el cambio dentro del objetivo de preservar el papel del dinero de banco central junto a CBDC, depósitos tokenizados y stablecoins. Los tres modelos se diferencian por quién emite el claim onchain y por si las reservas llegan a una distributed ledger.
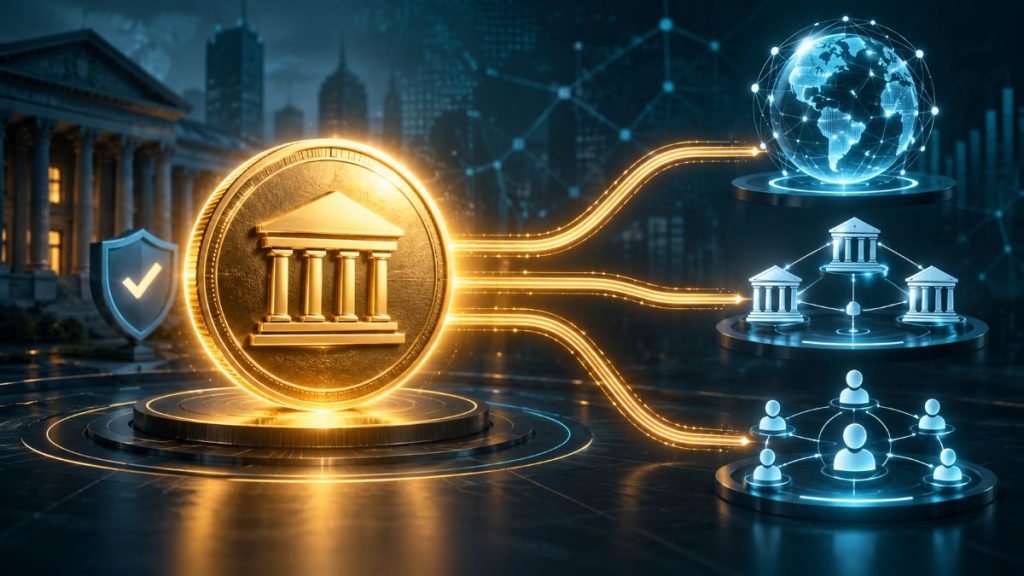
Tres modelos llevan distintas capas del dinero de banco central onchain
El primer modelo es la emisión directa. El banco central opera una plataforma donde las reservas se tokenizan de forma nativa, dando acceso directo a dinero de banco central. La emisión directa sitúa al banco central cerca de la capa programable de settlement, permitiendo que reservas tokenizadas y activos financieros operen en el mismo entorno sin un bridge externo.

El segundo enfoque utiliza bridging o synchronisation. Las reservas permanecen en el sistema RTGS, mientras una capa de interoperabilidad conecta esa infraestructura con una plataforma DLT mediante triggers o mecanismos vinculados por hashes. Este modelo mantiene las reservas offchain mientras coordina el settlement entre sistemas legacy y tokenizados, siguiendo la lógica de la infraestructura europea de settlement tokenizado sin sustituir los rails actuales.
Un tercer modelo delega la tokenización a un intermediario privado. El banco central mantiene las reservas offchain y el intermediario emite tokens de settlement respaldados por ellas. Esos tokens siguen siendo claims privados y no pasivos directos del banco central onchain. El modelo conserva el respaldo en reservas, pero introduce una capa privada entre usuarios y dinero de banco central, creando una estructura diferente de la emisión directa.
El BCE combina enfoques mediante Pontes, lanzado el 21 de septiembre con un modelo dual de settlement que utiliza TARGET2 o DLT del Eurosistema. Prevé disponibilidad 24/7 y programabilidad descentralizada. Pontes muestra que el Eurosistema está probando infraestructura híbrida en lugar de comprometerse con una sola arquitectura.
A más largo plazo, Appia explora múltiples arquitecturas para mercados tokenizados, incluidos modelos de ledgers unificados e interconectados. Schnabel sostiene que la tokenización puede mejorar programabilidad, settlement atómico e integración de infraestructura, preservando el dinero de banco central como ancla final. La cuestión es qué arquitectura puede ofrecer esas eficiencias sin debilitar la estructura monetaria de dos niveles de los sistemas fiat.