Puntos clave de la Noticia
- Los fondos tokenizados de bonos del Tesoro de EE. UU. alcanzaron aproximadamente $15.000 millones, ampliando su función como garantía en préstamos basados en blockchain y operaciones institucionales.
- Los tokens con permisos, las valoraciones desactualizadas y la liquidez limitada durante los fines de semana siguen siendo obstáculos para liquidar garantías de manera eficiente en los mercados onchain.
- La creciente adopción institucional, incluido el uso de activos tokenizados como margen en CME Group, refleja avances en la integración de la infraestructura blockchain con los mercados financieros tradicionales.
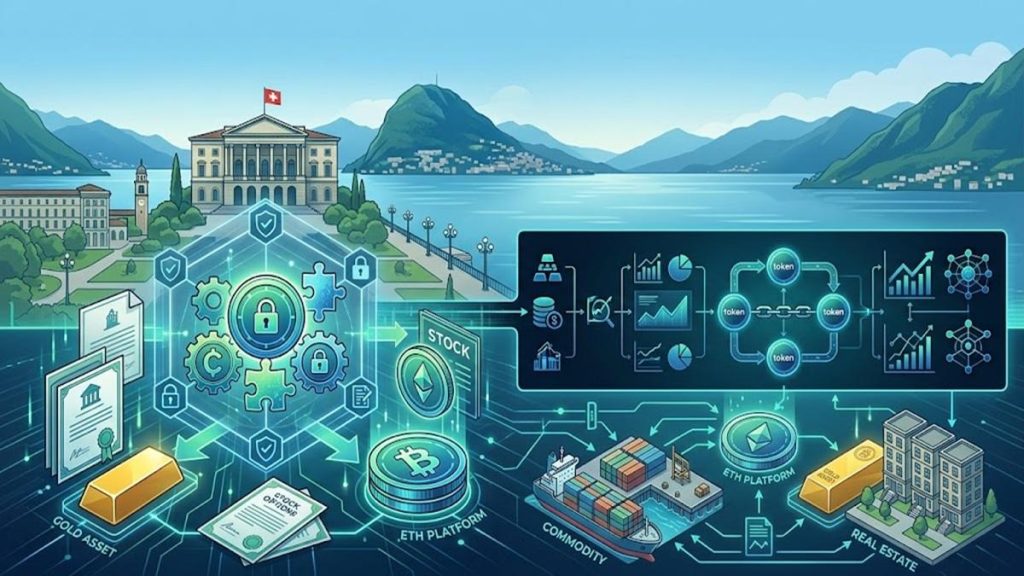
Bitfinex analizó el creciente papel del colateral tokenizado antes de la cumbre The Future of Capital Markets Summit, prevista para la próxima semana en Lugano, Suiza. El informe examina cómo los activos financieros basados en blockchain están ingresando en los mercados de préstamos y derivados, al tiempo que aborda los desafíos operativos que podrían influir en su adopción generalizada.
Los fondos tokenizados de bonos del Tesoro de EE. UU. despertaron especial interés, con aproximadamente $15.000 millones en activos, según RWA.xyz.
Bitfinex Examina El Colateral Tokenizado Y La Adopción Institucional
La expansión de los productos tokenizados del Tesoro refleja un esfuerzo más amplio por facilitar la transferencia y utilización de activos financieros dentro de la infraestructura digital. Al representar inversiones tradicionales en redes blockchain, los emisores y participantes del mercado pueden agilizar las transferencias de garantías, mejorar la eficiencia del capital y reducir los retrasos en las liquidaciones.
La adopción institucional ya superó la fase experimental. En 2025, los exchanges de criptomonedas comenzaron a aceptar productos como el fondo BUIDL de BlackRock como garantía para operaciones de trading, mediante custodios institucionales y liquidaciones fuera de la cadena. En diciembre de ese año, el personal de la Comisión de Negociación de Futuros de Productos Básicos de EE. UU. indicó que los títulos del Tesoro tokenizados y las participaciones en fondos del mercado monetario podían utilizarse como margen en los mercados estadounidenses de derivados, siempre que los tokens otorgaran los mismos derechos que los activos subyacentes.
JPMorgan también tokenizó el fondo cotizado en bolsa Invesco QQQ el 15 de julio de 2025 y utilizó activos tokenizados como margen en CME Group ese mismo día.

Los Riesgos De Liquidación Y Las Brechas De Valoración Siguen Siendo Importantes
A pesar de los avances, el colateral tokenizado presenta desafíos diferentes de los existentes en los préstamos convencionales. Los títulos con permisos de acceso solo pueden estar en billeteras autorizadas, lo que restringe el número de participantes habilitados para adquirirlos durante una liquidación. En los mercados de préstamos descentralizados, en cambio, cualquier participante elegible generalmente puede pagar un préstamo cuyo nivel de garantía resulte insuficiente y quedarse con el colateral, sujeto a las reglas del protocolo.
Esta restricción puede reducir el número de posibles liquidadores y llevar a los prestamistas a establecer límites más bajos de préstamo sobre el valor de la garantía. Los mecanismos de rescate disponibles las 24 horas o los tokens transferibles respaldados por participaciones en fondos sujetos a permisos podrían ayudar a resolver estas limitaciones.