El pasado 16 de septiembre se desmoronó en el Senado estadounidense el intento más ambicioso por definir las reglas del juego financiero digital. Luego de años de negociaciones técnicas el rechazo a tramitar la Ley de Claridad del Mercado de Activos Digitales – Ley Clarity- condena al sector a un eterno retorno. Sin un perímetro legal operativo antes del receso electoral, el ecosistema institucional queda expuesto a una parálisis que frena la integración formal de los activos descentralizados en las finanzas tradicionales.
El costo institucional del vacío normativo

El proyecto de 635 páginas buscaba resolver la histórica disputa entre la SEC y la CFTC, delimitando qué tokens califican como materias primas o valores comerciales. La ausencia de este marco legal frena directamente la entrada de capital de custodia corporativa, donde grandes firmas evitan comprometer balances sin mandatos claros. Al cierre del último ciclo legislativo, el mercado vuelve a operar bajo litigios puntuales en lugar de normas estatutarias predecibles.
La banca tradicional entendía la urgencia de cerrar esta brecha regulatoria para escalar pagos transfronterizos y custodia tokenizada. Entidades como Goldman Sachs y BlackRock respaldaron el proyecto precisamente porque unificaba licencias de intermediación bajo supervisión federal. Con el texto archivado, los inversionistas minoristas quedan desprotegidos frente a plataformas no supervisadas, mientras los intermediarios registrados continúan postergando sus hojas de ruta tecnológicas.
Relevo político y fractura del consenso bipartidista
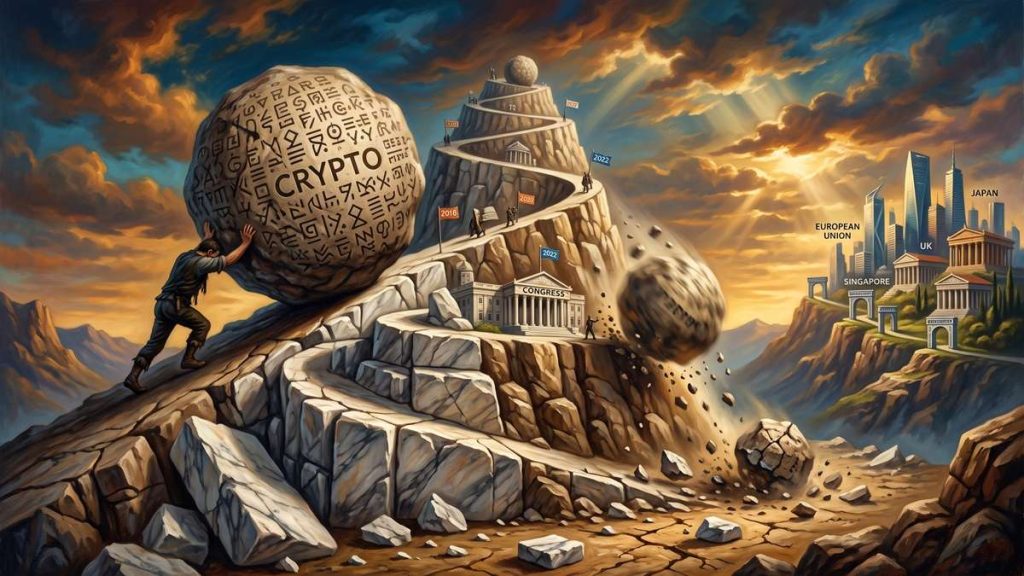
El avance acumulado desde la pionera Token Taxonomy Act de 2018 corre el riesgo de borrarse por completo tras las próximas elecciones intermedias. Negociadores clave de la industria, entre ellos los senadores que lideraron los compromisos bipartidistas sobre rendimientos en stablecoins, abandonarán sus escaños legislativos. El relevo parlamentario obligará a reiniciar audiencias, redactar nuevas enmiendas y educar desde cero a comités que carecen de memoria técnica sobre mercados digitales.
El estancamiento final no respondió a discrepancias técnicas sobre liquidación o custodia, sino a debates éticos en torno a conflictos de interés gubernamentales. Aunque proteger la integridad institucional resulta indispensable, sacrificar el marco general de supervisión deja al mercado sin defensas frente a malas prácticas. Al postergar la estructura integral, los legisladores dejaron desatendida la causa raíz de la opacidad operativa.

Pérdida de tracción frente a los estándares internacionales
Mientras Washington reinicia su debate burocrático, jurisdicciones como la Unión Europea, el Reino Unido y Singapur ya operan bajo licencias operativas funcionales. Esta asimetría presiona la competitividad tecnológica estadounidense, incentivando la migración de liquidez y desarrolladores hacia plazas con reglas claras. Si el nuevo ciclo congresual no retoma la estructura de mercado como prioridad fiscal, el ecosistema financiero local quedará rezagado en infraestructura digital transfronteriza.
La regulación del sector no merece una condena perpetua a empujar la piedra hacia la cima para verla rodar de nuevo. Los mercados financieros exigen certidumbre operativa, no castigos mitológicos derivados del cálculo electoral. Queda en manos de los nuevos legisladores decidir si dotan a la economía de un marco moderno o si prefieren observar cómo el capital institucional busca certidumbre en otras latitudes.