La pregunta que el sector evita responder con precisión
Cuando un exchange de criptoactivos presenta una petición de quiebra, la primera reacción del tenedor consiste en verificar el saldo en pantalla. La cifra aparece intacta. La capacidad de retiro desaparece en cuestión de horas. Entre ambas observaciones existe una distancia que no es operativa sino jurídica, y la distancia determina el destino del Bitcoin y del resto de los activos de clientes.
Sostengo una tesis incómoda para la industria: la mayoría de los usuarios de exchanges no posee bitcoin, posee un derecho de crédito contra una sociedad. La diferencia rara vez se comunica con claridad durante el proceso de registro.
La consecuencia aparece con toda su fuerza en un procedimiento de insolvencia, cuando el depositante descubre que su posición jurídica se parece más a la de un acreedor común que a la de un propietario.
Qué ocurre con el Bitcoin depositado durante el proceso de quiebra
El primer efecto de una quiebra de exchange es la suspensión de retiros. Celsius y Voyager ejecutaron la suspensión antes de presentar la petición en julio de 2022. El usuario conserva acceso a la interfaz, observa saldos y descubre que la función de transferencia dejó de operar. La plataforma entra en un proceso judicial y el cliente pasa a ser parte interesada, no titular de una cuenta operativa.

El segundo efecto es la conversión a efectivo. En el procedimiento de FTX, el plan aprobado por el tribunal estableció pagos en dólares estadounidenses calculados sobre el valor de las cuentas en la fecha de petición de quiebra, noviembre de 2022.
El usuario no recibe las unidades de Bitcoin ni de cualquier otro criptoactivo depositado. Recibe una cantidad nominal de moneda fiduciaria determinada por una valuación fijada en el pasado.
La combinación de ambos efectos explica por qué la pregunta planteada en el titular admite una respuesta decepcionante. Bitcoin depositado en un exchange no se conserva en especie durante el procedimiento. Se convierte en una reclamación monetaria sujeta a la prelación de créditos y a los plazos del tribunal.
La posición del cliente en la prelación de créditos
La ley concursal ordena el pago de obligaciones mediante una jerarquía preestablecida. Los acreedores garantizados cobran primero contra el colateral. Las reclamaciones prioritarias de naturaleza fiscal y administrativa ocupan la posición siguiente. Los acreedores no garantizados reciben distribución proporcional solo si existe remanente después de cubrir las categorías anteriores.
El cliente de un exchange integra, en la mayoría de las jurisdicciones, la categoría de acreedor no garantizado. La clasificación no depende del tamaño de la cuenta ni de la antigüedad del usuario. Depende de la naturaleza jurídica del depósito, definida en los términos y condiciones aceptados durante el registro.
La industria conoce la estructura contractual de sus propios productos. Presentar la custodia como una función neutral de la aplicación, sin explicar la transferencia de titularidad que ocurre en el depósito, constituye una decisión comercial.
Sostener después que el usuario debió leer el contrato resulta insuficiente como defensa. La información existía, pero el diseño del producto la mantenía fuera del alcance práctico del cliente minorista.
Segregación de activos: la variable que define el recupero
El factor con mayor incidencia sobre el porcentaje de recuperación es la segregación de activos. Cuando los fondos de clientes se mantienen separados patrimonialmente de los activos corporativos, el depositante puede argumentar un derecho de propiedad y sostener que los bienes quedan fuera de la masa concursal. Cuando los fondos se agrupan, se prestan o se recombinan con tesorería corporativa, la recuperación se vuelve incierta y el procedimiento se prolonga.
Los informes iniciales mostraron déficits relevantes entre pasivos y activos disponibles, registros incompletos y contabilidad incapaz de reconstruir la trazabilidad de fondos. La prueba de reservas publicada por una plataforma aporta información parcial. Un exchange puede exhibir saldos de wallet y mantener simultáneamente pasivos que no aparecen en la instantánea.
Valuación en la fecha de petición y costo de oportunidad
Los porcentajes de recuperación publicados en procedimientos de quiebra de exchanges requieren una lectura cuidadosa. En FTX, las reclamaciones de conveniencia por debajo de 50 000 dólares alcanzaron un 120 % acumulado. Las reclamaciones de clientes de la plataforma internacional llegaron a un 105 %. Las de clientes estadounidenses se ubicaron entre 100 % y 105 %.
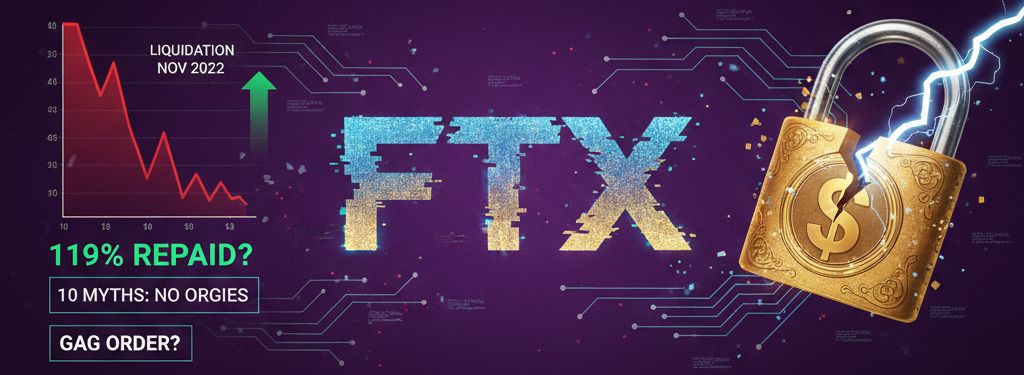
La cifra nominal no refleja la posición patrimonial real. Un usuario que recupera el 120 % en dólares de un saldo valuado en noviembre de 2022 puede encontrarse en una situación inferior a la que tendría conservando las unidades originales.
El costo de oportunidad derivado de la valuación en la fecha de petición constituye un factor de pérdida que los porcentajes nominales no capturan. La métrica de recuperación utilizada en el sector distorsiona la comparación entre depositantes y tenedores en autocustodia.
Evidencia comparada: FTX, Celsius y Mt. Gox
FTX representa el escenario de recuperación alta. Celsius representa el escenario intermedio. La sociedad registró pasivos cercanos a 4700 millones de dólares al momento de la petición. Cuatro rondas de distribución cubrieron aproximadamente el 64,9 % de las reclamaciones admitidas, con un objetivo aprobado situado entre 67 % y 85 %. El grupo principal de depositantes minoristas obtuvo una estimación cercana al 69,7 %.
Mt. Gox representa el escenario de duración extrema. Se recuperaron alrededor de 200 000 BTC de los aproximadamente 850 000 faltantes.
El calendario de repago se extendió en múltiples ocasiones y el plazo final quedó fijado en octubre de 2026, más de una década después del colapso. La duración del procedimiento opera como factor de pérdida equivalente al porcentaje de recuperación.
Ausencia de cobertura federal
Los depósitos en exchanges de criptoactivos carecen de cobertura equivalente a la del sistema bancario. Ni el FDIC ni el SIPC cubren saldos en plataformas de criptoactivos.
La ausencia de un mecanismo de seguro de depósitos implica que el riesgo de insolvencia recae íntegramente sobre el cliente. Cualquier comparación entre un exchange y una cuenta de brokerage requiere aclarar la diferencia antes de establecer equivalencias.
El desarrollo regulatorio avanza en jurisdicciones específicas. Marcos como MiCA en la Unión Europea incorporan requisitos de segregación patrimonial y de custodia. La implementación efectiva depende de la capacidad de supervisión y resolución de cada autoridad.
La regulación reduce la probabilidad de fallas operativas. No elimina el riesgo de crédito cuando la titularidad se transfiere a la sociedad.
Autocustodia: la eliminación del riesgo de contraparte
La conclusión práctica no exige adhesión a una postura ideológica. Exige reconocer que la autocustodia es el único mecanismo que elimina la exposición al riesgo crediticio de un tercero. Un wallet hardware o un esquema multifirma traslada la custodia al usuario y sustituye el riesgo de contraparte por riesgo operativo propio, gestionable mediante procedimientos verificables.
La gestión de claves exige disciplina comparable a la de cualquier sistema crítico. Para tenencias relevantes, los umbrales habituales en la práctica institucional sitúan el wallet hardware como estándar y la multifirma como requisito por encima de determinados montos.
La regla operativa es directa: no mantener en un exchange más activos de los que se está dispuesto a perder en un procedimiento concursal de varios años.
La pregunta sobre el destino del Bitcoin y de los demás activos de clientes cuando un exchange quiebra tiene respuesta desde hace más de una década. El activo no se conserva en especie, la titularidad se resolvió en el momento del depósito y el cliente ocupa la posición de acreedor no garantizado.
Ninguno de los tres elementos constituye una sorpresa jurídica. La sorpresa pertenece al usuario que descubre la estructura después del colapso.