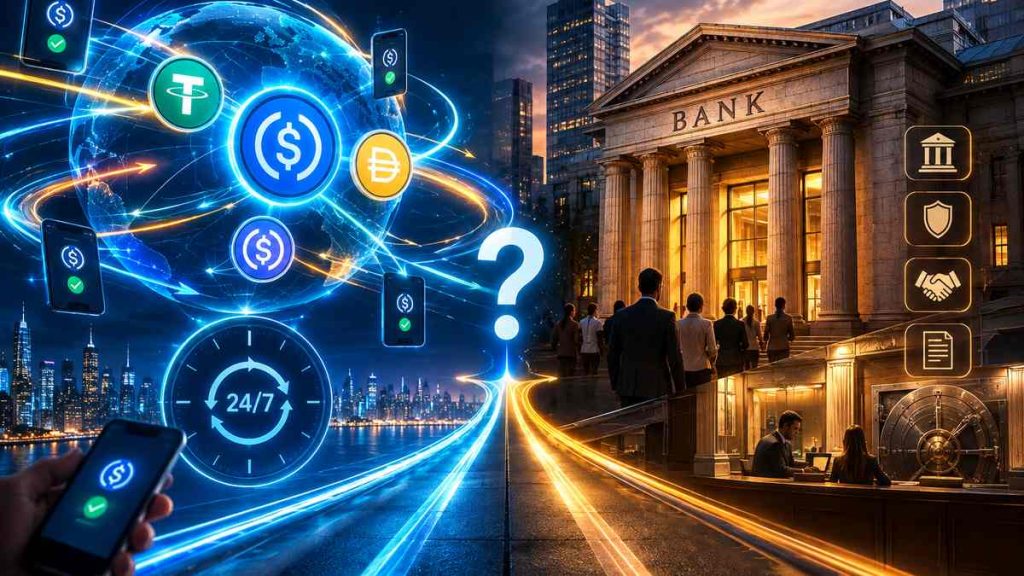
Las stablecoins mueven ya más volumen que Visa y Mastercard combinados. Pero la pregunta real no es si pueden reemplazar a los bancos, sino qué parte del negocio bancario están dispuestas a devorar primero.
$33 billones. Ese es el volumen de transacciones on-chain que las stablecoins procesaron en 2025, superando los $18 billones de Visa y los $12,5 billones de Mastercard combinados. En junio de 2026, el volumen mensual alcanzó un récord de $1,79 billones, un 125% más que el año anterior. No estamos hablando de un nicho de trading. Estamos hablando de infraestructura financiera real.
La tesis de este artículo es incómoda para ambos bandos: las stablecoins no van a reemplazar a los bancos, pero van a canibalizar la parte más rentable de su negocio —los depósitos— si los bancos no reaccionan con algo más que lobby regulatorio. La batalla no es tecnológica. Es una guerra por el pasivo más barato del sistema financiero.
El «por qué ahora»
El GENIUS Act, firmado en julio de 2025, creó el primer marco federal para stablecoins de pago en EE.UU.. Esto hizo algo que ningún whitepaper logró: legitimó institucionalmente el dólar on-chain.
El resultado fue inmediato: 13% de las instituciones financieras ya usan stablecoins, y un 65% planea adoptarlas en los próximos 6-12 meses.
Al mismo tiempo, el mercado se ha polarizado. USDT domina los pagos del mundo real con $95.000 millones en pagos comerciales identificados en el primer semestre de 2026, frente a los $14.000 millones de USDC.
Pero USDC lidera en DeFi e institucional: en enero de 2026 procesó $8,3 billones en transferencias mientras USDT manejó $1,7 billones. Dos modelos, dos mercados, un mismo enemigo: el banco tradicional.
Y las ballenas no están esperando. El supply de USDT alcanzó un récord de $188.000 millones en 2026, consolidando su rol como dólar digital de facto en economías con inflación descontrolada.
El depósito bancario es el verdadero campo de batalla
Los bancos no están nerviosos por la tecnología blockchain. Están nerviosos por algo mucho más simple: su base de depósitos.
Standard Chartered estima que las stablecoins podrían drenar aproximadamente $500.000 millones de los bancos estadounidenses para finales de 2028, con las instituciones regionales como las más vulnerables.
El mecanismo es directo: si un usuario puede mantener dólares digitales con respaldo en Treasuries de corto plazo y moverlos 24/7 con fees irrisorios, ¿por qué dejaría ese capital en una cuenta de ahorro que paga 0,5%?
El CEO de Tether, Paolo Ardoino, lo dijo sin filtros: «¿Por qué alguien elegiría poner sus ahorros en un producto de reserva fraccionaria cuando las stablecoins están totalmente respaldadas?«.
Es una provocación, pero también es un argumento técnico válido. Los bancos operan con reserva fraccionaria; las stablecoins bajo el GENIUS Act requieren respaldo 1:1 en activos líquidos.
El dato que los bancos no quieren leer
Un análisis de la Reserva Federal estima que por cada $100.000 millones de drenaje neto de depósitos que no se reciclen de vuelta a los bancos, el crédito bancario podría contraerse entre $60.000 y $126.000 millones. La conexión es ineludible: menos depósitos = menos capacidad de préstamo = menos crédito para hogares y PYMES.
Los bancos lo saben. Por eso JPMorgan, Bank of America, Citigroup y Wells Fargo están construyendo una red compartida de depósitos tokenizados operada por The Clearing House, con lanzamiento previsto para el primer semestre de 2027. No es innovación. Es defensa del balance.
La especialización USDT/USDC revela el futuro del sistema
El mercado ya no es «stablecoins vs. stablecoins». Es USDT para pagos, USDC para DeFi e institucional. Dune Analytics confirmó esta bifurcación en 2026: 93% del supply de USDT en Tron está en wallets no-custodiales, señal de uso para pagos y remesas, no para trading. USDC, en cambio, tiene una velocidad de circulación de 20 veces su supply en Base, indicando uso intensivo en lending y DEXs.
Esta especialización importa porque revela dónde duele el reemplazo bancario:
-
Pagos transfronterizos: Un pago SWIFT cuesta $40-60 y tarda 2-5 días. Una transferencia USDC en Base cuesta menos de $0,01 y es instantánea. El B2B ya se está moviendo: USDT capturó 92% de los $48.000 millones en pagos B2B en el primer semestre de 2026.
-
Ahorro en mercados emergentes: En Venezuela, Argentina, Bolivia y Turquía, USDT funciona como dólar digital de facto. El Banco Central de Bolivia publica un tipo de cambio de referencia de USDT. No es adopción especulativa. Es supervivencia financiera.
-
Tesorería corporativa: Kyriba integró USDC en su plataforma de tesorería, y Coinbase se asoció con Nium para settlement B2B transfronterizo. Las empresas no están esperando a que los bancos lancen su token.
El contraargumento: «Los depósitos bancarios están creciendo, no cayendo»
Los escépticos tienen un dato real: los depósitos bancarios en EE.UU. aumentaron $142.700 millones en el segundo trimestre de 2026, la octava ganancia trimestral consecutiva.
La Blockchain Association argumenta que no hay evidencia de éxodo, y que el verdadero riesgo de concentración viene de JPMorgan y Bank of America, que juntos controlan el 22,4% de los depósitos domésticos frente al 13% de 4.300 bancos comunitarios.
Es un argumento válido, pero incompleto. El crecimiento agregado de depósitos no captura la recomposición interna: los bancos regionales y comunitarios están perdiendo terreno mientras los megabancos absorben el capital institucional. Además, el GENIUS Act prohíbe a los emisores pagar yield, pero no prohíbe a los exchanges ofrecer recompensas. Ese loophole es la puerta por la que se escapará el próximo billón.
El futuro no es reemplazo, es reconfiguración
Las stablecoins no van a reemplazar a los bancos. Van a reemplazar la función de pagos y liquidación de los bancos, mientras los bancos luchan por retener la función de crédito. El depósito tokenizado es la respuesta defensiva: un producto que ofrece velocidad on-chain con seguro FDIC y capacidad de pago de intereses. Pero llega tarde para el B2B y los mercados emergentes.
La visión a medio plazo es clara: un sistema híbrido donde stablecoins dominan el flujo transaccional global, depósitos tokenizados retienen el ahorro institucional regulado, y los bancos se convierten en custodios de reservas y proveedores de crédito. La pregunta no es si este sistema llega, sino quién captura el valor del float.
Si eres holder de stablecoins o trabajas en un banco: ¿estás dispuesto a mover tus ahorros a un instrumento que no tiene seguro FDIC pero rinde más y se mueve 24/7? Y si eres banquero: ¿cuánto de tu base de depósitos está realmente a salvo si un exchange empieza a ofrecer 5% APY sobre USDC? La respuesta a esa pregunta define tu próximo ciclo. Deja tu opinión en los comentarios —el debate apenas comienza.