Puntos Clave de la Noticia:
- Los fondos cotizados de oro compensaron el 100% de sus salidas de capital acumuladas durante 2026, mientras que los ETF de Bitcoin al contado recuperaron aproximadamente el 50%.
- El interés corto sobre el fondo iShares Bitcoin Trust (IBIT) de BlackRock cotiza cerca de sus niveles máximos registrados durante el presente año 2026.
- La relación de interés abierto put-to-call en las opciones sobre IBIT permanece por encima de la media histórica de instrumentos equivalentes como el SPDR Gold Shares (GLD).
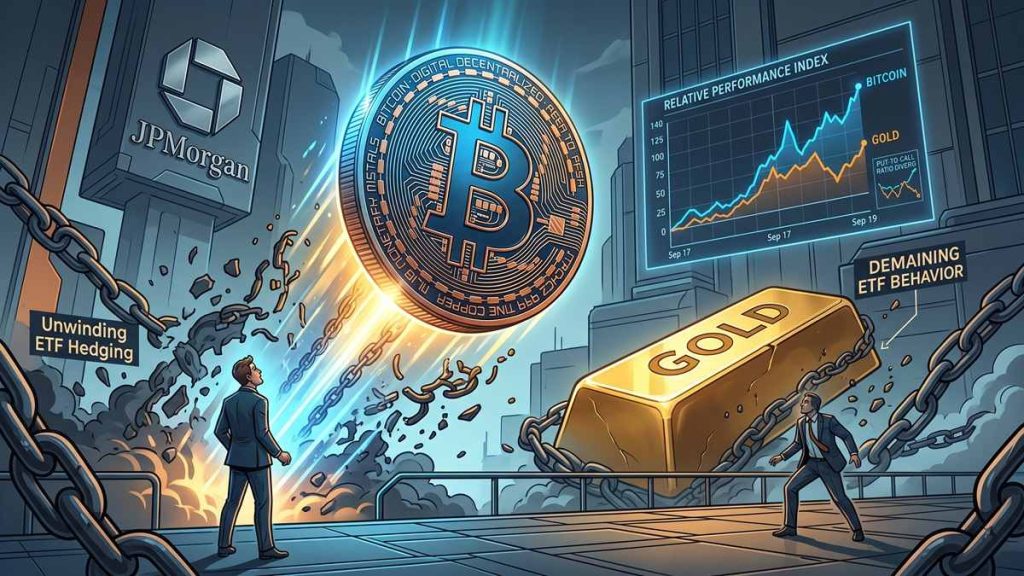
La entidad financiera JPMorgan prevé que en los próximos meses Bitcoin superará al oro en rendimiento relativo si los inversores institucionales comienzan a desarmar sus coberturas defensivas en fondos cotizados, según un informe publicado el jueves 17 de septiembre de 2026.
INTEL: JPMorgan says Bitcoin could gain more support than gold as ETF hedging eases
— Solid Intel 📡 (@solidintel_x) September 17, 2026
Los analistas de la entidad señalaron que la exposición institucional en ambos activos aumentó tras la reunión de julio de la Reserva Federal. No obstante, el comportamiento de las posiciones en derivados refleja una marcada disparidad entre ambos mercados.
Los flujos netos hacia los vehículos cotizados muestran que el oro ha liderado la recuperación institucional a lo largo del año. Según el reporte de JPMorgan, las entradas recientes en ETF vinculados al metal precioso borraron todas las pérdidas de capital previas de 2026. Por su parte, los instrumentos respaldados por Bitcoin solo han compensado la mitad de los reembolsos sufridos en el mismo periodo.
A pesar de esa diferencia en las cifras de flujos netos, los analistas de JPMorgan sostienen que la métrica subyacente de derivados plantea un escenario distinto. De acuerdo con datos del equipo liderado por Nikolaos Panigirtzoglou, los participantes del mercado cripto mantienen niveles elevados de protección contra caídas mediante contratos de opciones.
El interés corto registrado en el fondo IBIT de BlackRock se mantiene cerca de sus techos anuales en septiembre de 2026. En contraste, el interés corto en el ETF SPDR Gold Shares (GLD) se sitúa actualmente por debajo de su promedio histórico. Esta divergencia confirma que los operadores institucionales asignan un sesgo marcadamente defensivo a la criptomoneda frente al metal dorado.
Los datos del mercado de opciones refuerzan esta asimetría estadística. La relación put-to-call en el IBIT evidencia una mayor demanda de contratos de venta para proteger posiciones al contado. Según el análisis de la firma financiera, una relajación en estas coberturas podría desencadenar compras directas y presiones al alza en el precio relativo de Bitcoin frente al oro.

Disparidad en coberturas institucionales y factores regulatorios
La postura del banco ha evolucionado de forma gradual durante el ejercicio actual. A inicios de febrero de 2026, la entidad calculó el coste medio de producción de Bitcoin en $77.000 dólares, tras haber iniciado el ciclo anual en $90.000 dólares.
Posteriormente, en junio de 2026, los analistas observaron que la cotización permaneció cinco meses consecutivos por debajo de ese coste de extracción estimado. Según las estimaciones a largo plazo ajustadas por volatilidad de JPMorgan, la valoración teórica de la criptomoneda se ubica en $266.000 dólares al compararse con el volumen global del oro.
El entorno macroeconómico y la incertidumbre legislativa en Estados Unidos continúan influyendo en las decisiones de cartera. El banco advirtió durante el verano de 2026 sobre la reducción de los plazos legislativos para el avance de la Clarity Act en el Congreso estadounidense.
Las mesas de negociación observan de cerca el cierre del tercer trimestre de 2026 y la próxima reunión de política monetaria del Comité Federal de Mercado Abierto (FOMC), programada para finales de este mes, como los catalizadores inmediatos para una posible reconfiguración de coberturas.