

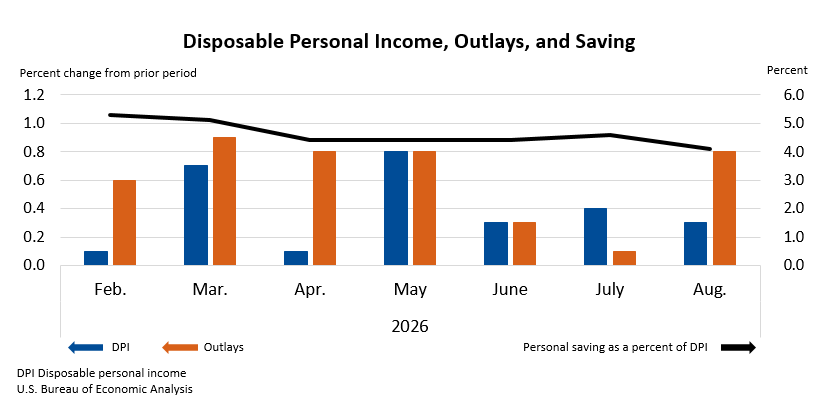
La Oficina de Análisis Económico reportó una tasa de ahorro personal de 4,1% en agosto de 2026 en Estados Unidos. La cifra representa el nivel más bajo desde 2022 y, excluyendo el shock inflacionario posterior a la pandemia, el más débil desde 2008.
La caída fue de 0,5 puntos porcentuales frente a julio y de 1,6 puntos desde enero de 2025. Los hogares utilizan reservas para sostener consumo. La pregunta para el sector crypto es si Bitcoin como cobertura compensa la reducción de márgenes financieros. Para horizontes cortos y perfiles de ingreso medio, la respuesta es negativa. Bitcoin puede cumplir una función de diversificación institucional, no de fondo de emergencia.
La tasa de ahorro es una variable de flujo: ingreso disponible menos consumo. Una tasa baja indica que los hogares gastan una proporción alta de ingreso. Si la inflación supera el crecimiento salarial, el ingreso disponible real cae. Los hogares mantienen consumo reduciendo ahorro o aumentando deuda.
El servicio de deuda compite con la asignación a activos. La compra de Bitcoin es discrecional. Ocurre después de gastos esenciales y pago de deuda. Una tasa de ahorro baja reduce la capacidad de inversión discrecional. El sector crypto no debe interpretar ahorro bajo como señal alcista para Bitcoin. La relación inmediata es de menor demanda marginal.
Bitcoin se comporta como activo de riesgo en episodios de estrés macrofinanciero. La correlación condicional con acciones tecnológicas y con índices de liquidez aumenta cuando los inversores reducen exposición a volatilidad. En fases de aversión al riesgo, los flujos salen de activos de beta alta y buscan efectivo, letras del Tesoro o bonos de corta duración. Bitcoin registró caídas profundas durante contracciones de liquidez.
La creación de ETF de Bitcoin en Estados Unidos mejoró el acceso, pero vinculó parcialmente la cotización a flujos institucionales y asignación táctica multiactivo. La integración reduce la probabilidad de comportamiento anticíclico puro. En marzo de 2020 y durante el ajuste monetario de 2022, Bitcoin cayó junto con activos de crecimiento. Los regímenes de correlación cambian. Una cobertura debe funcionar cuando se necesita. Bitcoin no lo ha hecho de forma consistente durante crisis de liquidez.
Una cobertura inflacionaria efectiva requiere correlación negativa o baja con gasto del consumidor, liquidez profunda, aceptación amplia, costes de transacción reducidos y volatilidad compatible con el horizonte de protección. Bitcoin cumple parcialmente liquidez y aceptación.
No cumple estabilidad de precio ni correlación negativa consistente. El oro tampoco ofrece cobertura perfecta, pero su volatilidad realizada es inferior y su base de tenedores incluye bancos centrales y fondos soberanos. Bitcoin tiene menos de dos décadas de historia y su horizonte de inversión relevante es largo. Para un hogar que necesita fondos en seis o doce meses, Bitcoin no es un instrumento adecuado. La gestión de riesgo exige activos con menor probabilidad de pérdida permanente en ventanas cortas.
La volatilidad realizada de Bitcoin supera varias veces la del oro o letras del Tesoro de corta duración. La volatilidad alta no es un problema para un inversor de horizonte largo. Es un problema para un hogar con horizonte corto. Un drawdown de 30% puede forzar liquidación. El volatility drag reduce retornos compuestos. El tamaño de posición debe considerar riesgo de drawdown. Una asignación de 2% puede ser inapropiada si las reservas de emergencia son insuficientes.
La diversificación institucional es un argumento distinto de la cobertura. Un activo diversificador reduce varianza de cartera cuando la correlación es baja. Puede amplificar pérdidas en periodos de estrés si la correlación aumenta. La diferencia entre diversificador y cobertura es operativa.
La asignación estratégica debe basarse en correlaciones móviles y pruebas de estrés, no en una etiqueta comercial. Los mandatos institucionales difieren de los balances de hogares. Fondos de pensión y dotaciones tienen pasivos largos y pueden rebalancear durante caídas.
Un hogar no puede rebalancear si su ingreso cae. La capacidad de riesgo es la habilidad de soportar pérdidas sin cambiar estilo de vida. La tolerancia al riesgo es la disposición a aceptar volatilidad. Un hogar con ahorro bajo tiene capacidad de riesgo baja. La adopción institucional no implica idoneidad para hogares.
Existe un error de composición en la narrativa de adopción. El sector crypto observa crecimiento de ETF, tesorerías corporativas en Bitcoin y participación institucional. Los flujos no provienen de hogares con tasa de ahorro en mínimos. Si los hogares reducen ahorro, pueden vender activos para sostener consumo. La venta forzada de posiciones minoristas es un riesgo durante fases de desempleo creciente o inflación persistente.
La demanda agregada de Bitcoin depende de flujo de caja disponible y disposición a asumir riesgo. La caída del ahorro reduce ambos. Un inversor institucional puede rebalancear; un hogar con gastos esenciales puede liquidar en el peor punto del ciclo. Los flujos procíclicos amplifican volatilidad. La profundidad de mercado puede reducirse durante estrés. El slippage aumenta. Los costes de salida suben.
La regulación y el acceso limitan el uso de Bitcoin como cobertura para hogares. La tenencia directa exige custodia, gestión de claves y declaración fiscal. Los ETF introducen intermediarios, comisiones y horarios de mercado. La fricción fiscal es relevante: vender Bitcoin genera impuesto sobre ganancias de capital si se mantiene más de un año, o tasa ordinaria si se mantiene menos.
Un fondo de emergencia en efectivo no genera impuesto al retirarse. La autocustodia añade riesgo operativo. La custodia en exchange introduce riesgo de contraparte. Los ETF añaden comisiones de gestión. Cada opción tiene costes. Para protección de corto plazo, los costes pueden superar los beneficios.
Existen alternativas de cobertura
Los TIPS ofrecen protección directa contra inflación. El oro tiene registro largo como reserva de valor. Las materias primas cubren shocks inflacionarios específicos. El efectivo proporciona certeza nominal. Bitcoin puede complementar una cartera, pero no reemplaza TIPS, oro, materias primas o efectivo. Un enfoque diversificado usa múltiples coberturas. El papel de Bitcoin es pequeño y táctico. La asignación estratégica debe reflejar necesidades de liquidez y horizonte. Para hogares, la liquidez domina.
Qué observar en próximos trimestres: tasa de ahorro personal, inflación subyacente, salarios reales, morosidad en crédito al consumo y flujos de ETF. La correlación móvil de 90 días entre Bitcoin y Nasdaq, la volatilidad implícita y la profundidad de mercado permiten evaluar si Bitcoin actúa como activo de riesgo o diversificador. Si la correlación aumenta en caídas de liquidez, la tesis de cobertura se debilita. Si la correlación cae y la volatilidad se modera, la tesis gana sustento.
La evidencia debe preceder a la narrativa. También importan M2, rendimientos reales y liquidez global. Bitcoin responde a condiciones de liquidez. Cuando los rendimientos reales suben, Bitcoin tiende a debilitarse. Cuando bajan, puede beneficiarse. Los rendimientos reales son variable clave.
La liquidez global afecta activos de riesgo
El sector crypto debe seguir métricas verificables. Los desarrollos regulatorios importan: ETF spot, reglas contables para tesorerías corporativas y requisitos de reporte fiscal. La accesibilidad no equivale a idoneidad. Un producto puede ser accesible pero inadecuado para protección de emergencia.
Para el inversor profesional, Bitcoin puede ser componente táctico o estratégico. Para el hogar promedio, la prioridad sigue siendo liquidez, solvencia y planificación financiera. La narrativa de cobertura debe ajustarse a evidencia, no a expectativas de precio.