La relación entre El Salvador y el Fondo Monetario Internacional (FMI) en torno a la acumulación de Bitcoin ha dejado de ser una anomalía para convertirse en un caso de estudio sobre cómo un Estado soberano puede operar dentro de un programa financiero multilateral sin renunciar por completo a una política de reserva en un activo digital.
Para el sector cripto, el episodio no debe leerse como una victoria simbólica ni como una claudicación, sino como una secuencia de decisiones técnicas con implicaciones verificables en contabilidad pública, cumplimiento normativo y gestión de riesgo soberano.
El punto de partida es el acuerdo de préstamo de 1.400 millones de dólares alcanzado en diciembre de 2024 en el marco del Servicio Ampliado del FMI. Como condición para el desembolso inicial, El Salvador se comprometió a tres puntos concretos: detener la compra de Bitcoin con fondos públicos, limitar la participación del sector público en actividades económicas relacionadas con Bitcoin y retirarse gradualmente del plan de billetera Chivo.
La lógica del FMI era consistente con su mandato: reducir la exposición de las finanzas públicas a un activo de alta volatilidad y separar la infraestructura estatal de un mercado que el propio Fondo considera que requiere marcos de supervisión más robustos.
Sin embargo, la Oficina de Bitcoin de El Salvador continuó publicando anuncios de adquisiciones. El caso más visible ocurrió en noviembre de 2025, cuando el gobierno comunicó la compra de más de 1.000 bitcoines por aproximadamente 100 millones de dólares, elevando la reserva reportada a 7.474 BTC en ese momento. La contradicción entre esas declaraciones y las condiciones del programa era evidente.
El FMI, en su primera revisión de junio de 2025, había sostenido que los holdings de Bitcoin del sector público no se habían movido desde el inicio del programa. La discrepancia planteaba una pregunta operativa: ¿de dónde provenían los fondos para esas adquisiciones si el presupuesto público estaba restringido por el acuerdo?
La respuesta del FMI llegó en septiembre de 2026
El organismo indicó que la acumulación de Bitcoin posterior a la primera revisión reflejaba donaciones privadas y no había implicado el uso de recursos públicos. Según la documentación presentada por las autoridades salvadoreñas, todas las monedas añadidas a las reservas oficiales desde el 27 de junio de 2025 provinieron de contribuciones filantrópicas privadas, no del erario. Esta reclasificación contable permitió al FMI verificar que El Salvador no había dirigido dinero de contribuyentes a la compra de Bitcoin desde esa fecha de corte.
Para el sector cripto, ese dato es relevante por una razón técnica: la distinción entre acumulación con fondos públicos y acumulación mediante donaciones privadas determina si un Estado está incurriendo en una política fiscal expansiva en un activo digital o si simplemente está actuando como custodio de transferencias voluntarias.
En el primer caso, el riesgo soberano se incrementa porque el balance del sector público queda expuesto a la volatilidad del activo. En el segundo, el riesgo se atenúa porque el Estado no está asignando recursos presupuestarios, aunque sigue asumiendo responsabilidades de custodia y gobernanza sobre esos activos.
El FMI llevó esa lógica hasta sus últimas consecuencias
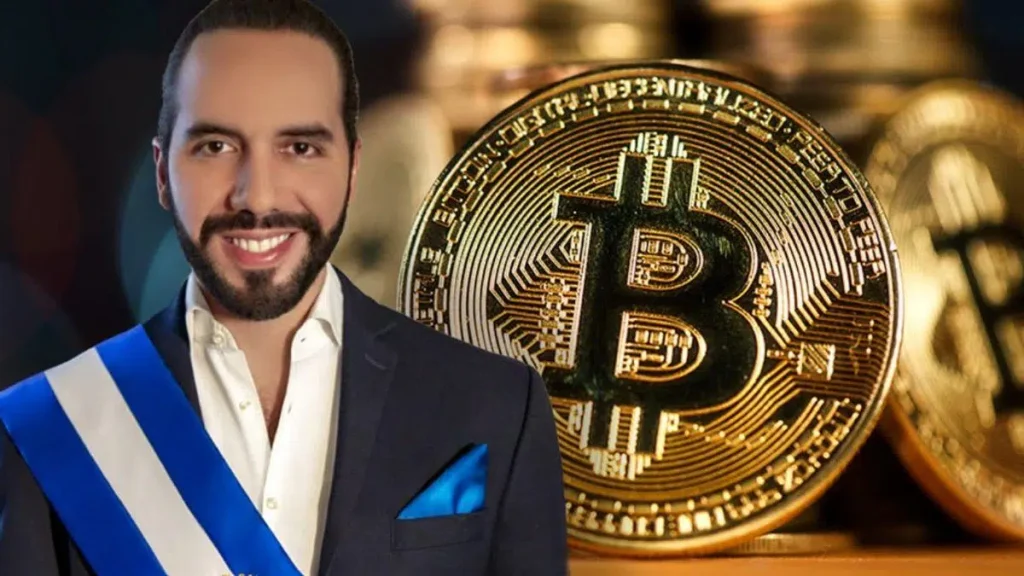
A pesar de que El Salvador incumplió el criterio de desempeño que prohibía compras adicionales de Bitcoin, el Directorio Ejecutivo otorgó una exención (waiver) y aprobó un desembolso de aproximadamente 138 millones de dólares. El fundamento de la exención fueron las “medidas correctivas sólidas” y los nuevos compromisos de política asumidos por la administración de Nayib Bukele.
Entre esos compromisos destacan la transferencia de la mayoría accionaria y el control operativo de la Chivo Wallet a un operador privado, la reducción de la participación del sector público en actividades relacionadas con Bitcoin y el fortalecimiento de la transparencia sobre las tenencias de criptoactivos en distintas billeteras estatales.
La venta de Chivo Wallet merece un análisis separado
La plataforma fue la infraestructura central del plan original de Bitcoin como moneda de curso legal. Su transferencia a un operador privado —Linguard Labs, según reportes— implica que el Estado salvadoreño deja de administrar directamente la principal interfaz de acceso a Bitcoin para los usuarios y pasa a mantener una participación minoritaria con responsabilidades de custodia.
Desde una perspectiva de riesgo sistémico, esta decisión reduce la superficie de exposición del sector público a fallos operativos, vulnerabilidades de seguridad y presiones regulatorias sobre una plataforma que, en su momento, concentró una parte significativa de la interacción estatal con el ecosistema cripto.
El cambio más profundo, sin embargo, ocurrió en el plano legal. En enero de 2025, la Asamblea Legislativa salvadoreña aprobó una reforma que eliminó el estatus de Bitcoin como moneda de curso legal y estableció que su aceptación por parte del sector privado sería voluntaria y no obligatoria. Esta modificación no eliminó la posibilidad de usar Bitcoin en transacciones privadas, pero retiró el mandato estatal que obligaba a los comercios a aceptarlo.
Para el FMI, ese era uno de los puntos críticos: un activo volatil no puede cumplir las funciones de una moneda de curso legal sin generar distorsiones en precios, contratos y obligaciones tributarias. La reforma alineó el marco jurídico salvadoreño con el principio de voluntariedad que el propio FMI había exigido en el protocolo de mayo de 2025.
¿Qué significa todo esto para el sector cripto?
La lectura más directa es que El Salvador ha demostrado que es posible mantener una reserva soberana de Bitcoin dentro de un programa financiero multilateral, siempre que se cumplan tres condiciones: separación contable entre fondos públicos y donaciones privadas, reducción de la participación estatal en infraestructura crítica y eliminación de mandatos legales que obliguen al sector privado a aceptar el activo.
No se trata de una victoria ideológica ni de una rendición. Se trata de una reconfiguración técnica en la que el Estado salvadoreño conserva una posición en Bitcoin, pero lo hace con un perfil de riesgo distinto al que tenía antes del acuerdo con el FMI.
Para los operadores, fondos e inversores institucionales que siguen la evolución de la adopción soberana de criptoactivos, el caso salvadoreño ofrece una lección operativa: la acumulación estatal de Bitcoin no requiere necesariamente compras con reservas públicas.
Puede canalizarse mediante donaciones documentadas, transferencias desde direcciones estatales preexistentes o mecanismos de custodia que no impliquen desembolsos presupuestarios. Esa flexibilidad contable es la que permitió al FMI otorgar la exención sin declarar formalmente que El Salvador había violado el programa de manera irreparable.
La contrapartida es que la transparencia se vuelve un requisito no negociable. El FMI verificó las adiciones de Bitcoin mediante documentación proporcionada por las autoridades salvadoreñas. Sin esa verificación, la exención no habría sido posible.
Para cualquier Estado que considere replicar esta estrategia, el mensaje es claro: la reserva de Bitcoin puede crecer bajo un programa del FMI, pero solo si cada unidad añadida tiene una trazabilidad documental que la separe de los recursos públicos.
El caso también expone una tensión que el sector cripto debe monitorear: el FMI no ha prohibido a El Salvador poseer Bitcoin; ha prohibido que el Estado lo compre con dinero público. Esa distinción es más que semántica. Define el perímetro de lo que un país puede hacer con un activo digital dentro de un marco de ajuste fiscal.
Si El Salvador logra mantener esa separación en las próximas revisiones del programa, el precedente quedará establecido: la adopción soberana de Bitcoin puede coexistir con la disciplina financiera multilateral, siempre que la contabilidad sea verificable y el riesgo se mantenga fuera del balance presupuestario.